Simón LevyEs Posible
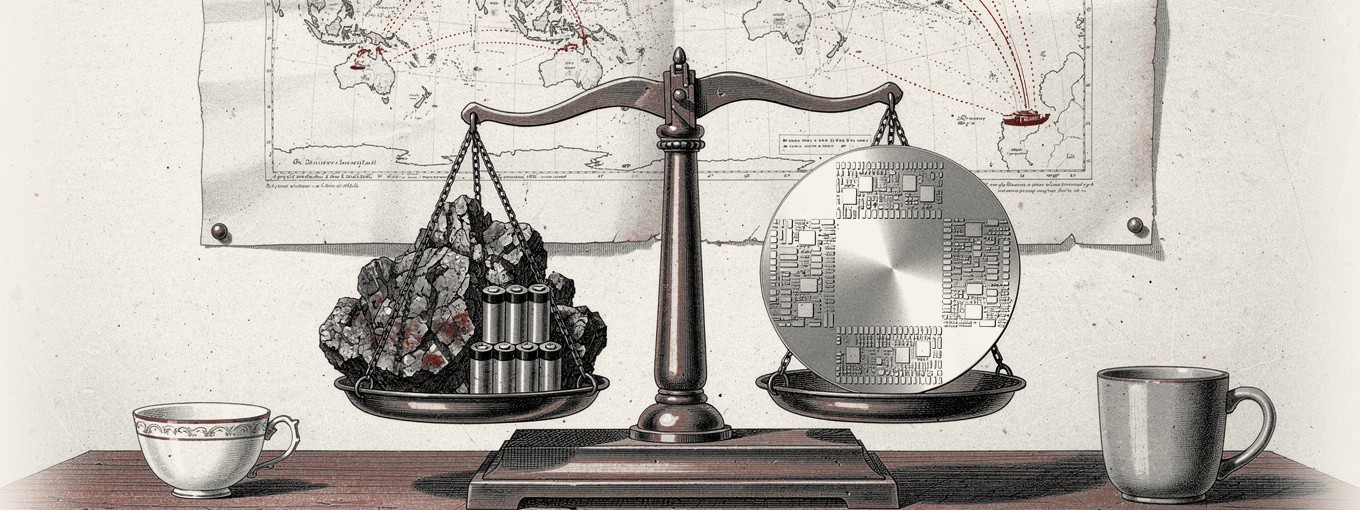
Grabado: una balanza nivelada con minerales y baterías en un platillo y una oblea de silicio en el otro; detrás, una carta náutica del Pacífico; a los lados, una taza de té de porcelana y una taza de café
Lámina I · Minerales y baterías de un lado, silicio del otro. La balanza está nivelada, por ahora.
Investigación · China / Estados Unidos · Septiembre 2026

La nueva era China–Estados Unidos

El mapa del futuro no se entiende preguntando quién “ganó” la visita. Se entiende viendo dónde cada potencia puede lastimar a la otra, dónde todavía se necesitan y qué decidió Washington aislar de la confrontación.
Por Simón Levy
11.1%de las exportaciones chinas de bienes fueron a EE.UU. en 2025
4.9%de las exportaciones de bienes de EE.UU. fueron a China en 2025
71%de importaciones estadounidenses de compuestos y metales de tierras raras provinieron de China, 2021–24
85%de la capacidad mundial de manufactura solar está en China
9.6–15%era la autosuficiencia china estimada en equipo de fabricación de semiconductores en 2023
01 · La tesis

No hay desacoplamiento. Hay segmentación.

Washington y Beijing están separando la relación en dos pisos: comercio ordinario que conviene proteger, y sectores estratégicos donde ninguno está dispuesto a ceder control.

La lectura

El acuerdo de Washington no elimina la rivalidad. Crea cortafuegos. Bienes no sensibles, agricultura, inversión y carbón entran en una zona administrada. Chips avanzados, tierras raras, Taiwán y seguridad siguen en la zona de poder.

02 · Quién depende de quién

La dependencia no es simétrica.

China tiene más exposición a la demanda estadounidense de la que Estados Unidos tiene a la demanda china. Estados Unidos, en cambio, mantiene vulnerabilidades mucho más agudas en minerales procesados y cadenas industriales donde China domina escala y refinación.

Demanda agregada de bienes

China más expuesta
11.1%
4.9%

El mercado estadounidense absorbió 11.1% de las exportaciones chinas en 2025. China absorbió 4.9% de las exportaciones estadounidenses.

Lectura: el golpe a demanda externa pesa más sobre China; la exposición sectorial estadounidense puede ser más concentrada.

Tierras raras

EE.UU. más expuesto
71%
baja

71% de las importaciones estadounidenses de compuestos y metales de tierras raras provinieron de China en 2021–24.

Lectura: Beijing conserva una palanca física sobre materiales críticos; sustituir refinación es más difícil que cambiar proveedor comercial.

Grafito y minerales críticos

EE.UU. más expuesto
43%
53%

USGS calcula que China abastecía 43% del consumo aparente estadounidense de grafito y 53% del de antimonio en 2023.

Lectura: la vulnerabilidad estadounidense está en procesamiento, no sólo extracción.

Solar y baterías

EE.UU. más expuesto
85%
80%

China concentra alrededor de 85% de la capacidad de producción de la cadena solar y 80% de la cadena de baterías de ion-litio.

Lectura: incluso cuando el producto final no entra directamente desde China, la cadena puede seguir dependiendo de insumos chinos.

Semiconductores avanzados

China más expuesta
9.6–15%
85%+

En 2023, proveedores chinos cubrían aproximadamente 9.6% del equipo de fabricación de semiconductores comprado dentro de China; algunas estimaciones industriales elevaban la autosuficiencia a 15%.

Lectura: el cuello de botella chino está en el equipo y tecnología de frontera de EE.UU. y aliados, no en chips maduros.

Agricultura

Mutua, menor que antes
4.8%
-66%

China cayó al sexto lugar como mercado agrícola de EE.UU. en 2025: US$8.4 mil millones, 66% menos que en 2024.

Lectura: la soja sigue importando, pero Brasil redujo la capacidad estadounidense de usar alimentos como palanca exclusiva.

Energía bilateral

Baja bilateral
11.6 mb/d
baja

China importó un récord de 11.6 millones de barriles diarios de crudo en 2025, pero su dependencia es del mercado global, no específicamente de EE.UU.

Lectura: el canal de riesgo es el precio mundial y Hormuz, no una relación energética bilateral indispensable.

Finanzas y dólar

Mutua, asimétrica
$618B
↓

China continental mantenía US$618 mil millones en Treasuries en julio de 2026, frente a US$695.6 mil millones un año antes.

Lectura: Beijing conserva exposición al dólar, pero Washington no depende de China como comprador marginal único de deuda.
SectorQuién tiene más vulnerabilidad hoyDato anclaCapacidad de sustituciónPalanca principalConfianza
Tierras rarasEE.UU.71% de importaciones de compuestos/metales desde ChinaBaja en corto plazoRefinación y procesamiento chinoAlta
Grafito / antimonioEE.UU.43% / 53% del consumo aparente abastecido por ChinaBaja–mediaProcesamientoAlta
Solar / bateríasEE.UU. y aliadosChina: 85% solar, 80% Li-ion capacityMedia, lentaEscala industrialAlta
Semiconductores de fronteraChinaAutosuficiencia SME estimada 9.6–15% en 2023Media, mejorandoHerramientas, IP y equipos US/aliadosMedia-alta
Mercado de consumoChinaEE.UU. = 11.1% de exportaciones chinasMediaDemanda estadounidenseAlta
AgriculturaMutuaUS$8.4B exportados a China en 2025; -66%Alta para China; media para agricultores USCompras y sustitución por BrasilAlta
EnergíaBaja bilateralChina importó 11.6 mb/d de crudo global en 2025Alta bilateral, menor globalPrecio mundial / rutas marítimasAlta
FinanzasMutua, no simétricaChina: US$618B en Treasuries, jul. 2026Alta para EE.UU.; gradual para ChinaLiquidez del dólar / reservasMedia

Metodología: los porcentajes son datos observados o publicados. “Capacidad de sustitución”, “palanca” y “vulnerabilidad” son juicios analíticos de esta investigación, no estadísticas oficiales.

03 · Datos vivos

Dos curvas que explican la negociación.

Comercio de bienes EE.UU.–China
Mensual, US$ miles de millones. 2025 y enero–julio 2026.
Importaciones de EE.UU. desde ChinaExportaciones de EE.UU. a China
China reduce exposición a Treasuries
Tenencias de China continental, US$ miles de millones.
Tenencias
04 · Lo que sí salió de Washington

El acuerdo es más amplio de lo que parece, pero más estrecho de lo que algunos titulares sugieren.

US$30B + US$30B

Comercio

Consenso sobre recomendaciones para un tratamiento arancelario más favorable a US$30 mil millones de bienes no sensibles en cada dirección.

EE.UU.: agricultura, seafood, madera, cosméticos y dispositivos médicos. China: pequeños electrodomésticos, juguetes, decoraciones y asientos infantiles.

20 millones de toneladas

Carbón

China importará al menos 10 millones de toneladas métricas de carbón estadounidense en 2027 y otras 10 millones en 2028.

Board of Trade

Institución

Quedó operativo el mecanismo para administrar comercio no sensible. Abrió además un grupo de trabajo sobre barreras de acceso agrícola.

Board of Investment

Institución

Canal bilateral para discutir inversión y obstáculos regulatorios con impacto comercial.

Super Intelligence Dialogue

Tecnología

Los dos gobiernos acordaron un diálogo sobre riesgos y beneficios de “super intelligence” y un canal bilateral para incidentes. Próxima ronda: antes de noviembre de 2026.

Fentanilo

Seguridad

Washington reconoció nuevos controles chinos sobre precursores y el arresto de 21 ciudadanos chinos en agosto a partir de información estadounidense.

Irán

Geopolítica

Ambos líderes acordaron que Irán no puede tener un arma nuclear y rechazaron peajes sobre vías marítimas internacionales.

G20 / APEC

Diplomacia

Los dos gobiernos se apoyarán como anfitriones y ambos líderes manifestaron intención de asistir a la cumbre del otro.

Lo pendiente

Tierras raras y otros minerales críticos. Taiwán. Rusia y Ucrania. Corea del Norte. Los chips de frontera. Ninguno quedó “resuelto” por la visita.

Lo importante

Washington creó mecanismos para que esos conflictos no arrastren automáticamente al comercio no sensible.

05 · Análisis de inteligencia

Lo que el comunicado no dice.

Estos son juicios analíticos, separados de los hechos oficiales. La pregunta no es sólo qué se firmó. Es qué conducta intenta producir el nuevo marco y dónde podría romperse.

JUICIO 01 · ALTA CONFIANZA

La relación entra en una fase de competencia administrada.

Los dos gobiernos no están deshaciendo la rivalidad. Están construyendo mecanismos para impedir que cada disputa estratégica se convierta en una ruptura total.

JUICIO 02 · ALTA CONFIANZA

Las palancas no son equivalentes.

Washington tiene ventaja en tecnología de frontera y acceso financiero. Beijing tiene ventaja en procesamiento de minerales, escala manufacturera y ciertos insumos físicos.

JUICIO 03 · MEDIA-ALTA

El tiempo favorece a quien sustituya más rápido.

China está acelerando localización de equipo semiconductor. Estados Unidos está acelerando refinación y cadenas alternativas de minerales. La carrera real es sustituir la dependencia antes de necesitar usarla como arma.

JUICIO 04 · ALTA CONFIANZA

La agricultura perdió peso como palanca estratégica.

China diversificó compras y EE.UU. diversificó mercados. El compromiso de compras sigue siendo políticamente valioso, pero ya no tiene el monopolio de coerción que tenía una década atrás.

JUICIO 05 · MEDIA

El mayor riesgo de ruptura está en la interacción chips–minerales.

Más controles tecnológicos estadounidenses pueden incentivar nuevas restricciones chinas de minerales. Más restricciones chinas pueden acelerar controles estadounidenses y friend-shoring. Es el circuito de escalada más evidente.

JUICIO 06 · MEDIA-ALTA

El diálogo de superinteligencia es un canal de crisis, no una alianza tecnológica.

Su valor está en comunicación y límites de incidente. No implica compartir capacidades sensibles ni reducir controles de exportación.

IndicadorQué observarPor qué importa
Tierras rarasVolumen y velocidad de normalización de embarques hacia EE.UU.Prueba el poder real del acuerdo
US$30BListas arancelarias, fechas de implementación y excepcionesDistingue recomendación de ejecución
SI DialogueReunión antes de noviembre y protocolo de incidentesMide institucionalización
AgriculturaCumplimiento del compromiso previo de US$17B anuales 2026–28Mide confianza comercial
BoeingConversión de la compra inicial de 200 aeronaves en entregas y contratos firmesMide profundidad económica
ChipsCambios en licencias y nuevas restricciones de equipoPrincipal punto de fricción
06 · Simulador de ruptura

¿Qué pasa si se corta un sector durante 90 días?

Selecciona un cuello de botella. El resultado es una evaluación de primer orden, no una predicción.

Golpe inicial
Sustitución
Ventana crítica

Evaluación analítica basada en concentración de suministro, alternativas disponibles y naturaleza física o tecnológica del cuello de botella. No es una proyección econométrica.

07 · Artículo

La nueva era China–Estados Unidos: el mapa del futuro

Xi Jinping no vino a Washington a cerrar la competencia con Estados Unidos. Vino a ponerle bordes.

Eso es lo que deja esta visita. No una alianza. No una tregua total. Mucho menos el final de la disputa tecnológica. Lo que aparece es una arquitectura para decidir qué se pelea y qué conviene dejar funcionando.

La diferencia importa porque durante años la discusión fue binaria: desacoplar o rendirse. Washington acaba de ensayar otra cosa. Separar.

Dos economías dentro de una misma relación

En el primer piso está el comercio que ninguno necesita convertir en arma. Ahí entran bienes agrícolas, seafood, madera, cosméticos, dispositivos médicos, pequeños electrodomésticos, juguetes y otros productos no sensibles. Estados Unidos y China acordaron recomendar mejor tratamiento arancelario para US$30 mil millones en cada dirección.

En el segundo piso están los sectores donde sí existe poder estratégico: semiconductores, minerales críticos, inteligencia de frontera, rutas marítimas y seguridad nacional. Ahí no hubo reconciliación.

La relación no se está despolitizando. Se está compartimentando.

La primera asimetría: mercado

China todavía necesita más al consumidor estadounidense que Estados Unidos al consumidor chino. En 2025, 11.1% de las exportaciones chinas terminaron en Estados Unidos. En sentido inverso, China recibió aproximadamente 4.9% de las exportaciones estadounidenses de bienes.

Eso le da a Washington una palanca sobre demanda. Pero no significa que Estados Unidos tenga ventaja en todos los sectores.

La segunda asimetría: materia

En tierras raras ocurre lo contrario. El 71% de las importaciones estadounidenses de compuestos y metales de tierras raras vino de China entre 2021 y 2024. En grafito y antimonio, la dependencia directa sobre consumo aparente estadounidense también es sustancial.

La diferencia entre ambos poderes es ésta: Estados Unidos puede restringir acceso a la frontera tecnológica. China puede restringir acceso a parte de la base material que hace posible industrializar esa tecnología.

Los chips explican por qué China negocia

China ha avanzado rápido en semiconductores maduros y en sustitución nacional. Pero en equipo de fabricación de frontera todavía depende fuertemente de proveedores estadounidenses y aliados. En 2023, las empresas chinas de equipo cubrían apenas entre 9.6% y 15% del mercado doméstico, según estimaciones recogidas por CSIS.

Ese es uno de los verdaderos cuellos de botella de Beijing.

Las baterías explican por qué Washington negocia

China domina cerca de 85% de la capacidad global de la cadena solar y 80% de la de baterías de ion-litio. En wafers solares y materiales de ánodo la concentración es todavía mayor.

Ese es uno de los verdaderos cuellos de botella de Washington.

Por eso el acuerdo no elimina la rivalidad

La hace más legible.

Trump y Xi pusieron en operación el Board of Trade y crearon el Board of Investment. Abrieron un grupo para barreras agrícolas. Acordaron carbón estadounidense. Crearon un diálogo de “super intelligence” y un canal de incidentes. Cooperaron en precursores de fentanilo. Coincidieron en Irán.

Y dejaron fuera de la solución final las tierras raras, Taiwán, Ucrania, Corea del Norte y la tecnología de frontera.

Eso no es una falla del acuerdo. Es su diseño.

El dato que más importa

La pregunta estratégica ya no es quién puede castigar más al otro hoy.

Es quién puede sustituir primero aquello que el otro controla.

China intenta sustituir equipo, chips e infraestructura tecnológica extranjera. Estados Unidos intenta sustituir refinación, minerales, baterías y capacidad industrial concentrada en China.

Quien reduzca antes su dependencia conservará más libertad de acción en la siguiente crisis.

El futuro de la relación China–Estados Unidos no se va a decidir sólo en una cumbre. Se va a decidir en minas, fabs, refinerías, laboratorios, puertos y cadenas de suministro.

Washington dejó una señal clara: las dos potencias aceptan que seguirán compitiendo. También aceptan que romper todos los puentes al mismo tiempo sería demasiado costoso.

Eso es lo nuevo.

Y ese es el mapa que vale la pena mirar.

Simón Levy

Socio de cashback · este análisis

¿Quieres ser socio de este análisis en cashback y ganar el 40% de lo que se recaude?

Este trabajo no lo paga un gobierno, ni un partido, ni un anunciante. Lo paga quien lo lee. Si lo compartes y se recauda, te llevas el cuarenta por ciento.

Lo que viene, antes que nadie

El mapa cambia cada semana. Los mecenas lo leen primero.

Investigaciones completas, análisis de inteligencia y cada micrositio con su audio, antes que en redes.